政策金利1.25%への利上げ。変動金利上昇でローン返済が厳しくなる前に考えること
2026.09.12
不動産売却
不動産ランキングに参加しています。
クリックで応援していただけると励みになります。
◆◇◆◇◆◇◆◇◆◇
ルームキューブは「友人に紹介したい不動産管理会社ランキング」で第一位に輝きました!
◆◇◆◇◆◇◆◇◆◇
「貸したらいくら?」「売ったらいくら?」プロの家賃査定、売却査定無料で受付中♪

◆◇◆◇◆◇◆◇◆◇
現時点で政策金利1.0%への利上げ確定。変動金利上昇でローン返済が厳しく
「あの時の金利のまま、ずっと変わらないと思っていたのに。」
住宅ローンの返済予定表を見ながら、上昇していく金利で予定が狂っていませんか?
つい先日、日銀が政策金利を1.0%まで引き上げたというニュースを目にしてから、毎月の引き落とし額が少しずつ重く感じられる方もいらっしゃるかもしれません。
子どもの教育費も、これからの物価上昇も、正直、計算が追いつかない。
そんな漠然とした、でも確実に胸の奥にある不安を抱えている方に向けて、ブログ記事を更新したいと思います。
先に結論をお伝えします。
金利上昇による返済額増加という現実からは、目をそらさずに向き合う必要があります。
ただし、慌てて何かを諦める必要はありません。
今、不動産価格は高止まりしている状況にあります。
この「今」というタイミングだからこそ、返済が本当に苦しくなる前に、高値で売却して身軽になり、家計に無理のない賃貸へ住み替えるという選択肢が、現実的な自己防衛策として成立します。
今、支払いが厳しい方にとってマイホームを手放すことは敗北ではなく、資金計画を立て直すための、極めて合理的な一手です。
この記事では、その理由と具体的な進め方を、順を追ってお伝えしていきます。
日銀の政策金利1.0%引き上げが住宅ローンに与える影響
まず、何が起きているのかを整理しておきましょう。
日銀が政策金利を引き上げると、その影響は市中銀行の短期プライムレートを通じて、変動金利型の住宅ローンに波及します。
固定金利のように「契約した時点の金利がずっと続く」わけではなく、変動金利は市場の動きに連動して見直されていく仕組みだからです。
「うちは変動金利だけど、まだ返済額の通知は来ていない」
という方もいらっしゃると思います。
それは決して安心材料ではありません。
多くの金融機関では、金利が見直されても返済額そのものは5年ごとにしか変わらないというルールを採用しています。
つまり、金利は上がっているのに、あなたの銀行口座から引き落とされる金額は、しばらくの間は変わらないまま据え置かれているケースが多いのです。
「元本が予定通りに減少していない」という状態です。
変動金利はどうなる?月々の返済額シミュレーション
具体的なイメージを持っていただくために、条件付きの試算をご紹介します。
あくまで一つの計算例としてご覧ください。
残債3,000万円、残り返済期間25年、現在の金利が0.5%だったと仮定します。
ここから金利が1%上昇して1.5%になった場合、月々の返済額はおおよそ1万3千円前後増加する計算になります。
年間にすると15万円以上、25年間の総支払額で見れば、数百万円単位の差が生まれることも珍しくありません。
残債が6,000万円だった場合は上記の全ての金額が倍になります。
これはあくまで一例ですが、「たかが1%」という数字が、家計にとってどれほどの重みを持つか、実感していただけるのではないでしょうか。
しかも今回の利上げは、単発では終わらない、更に既に1.25%への見直しがほぼ確定されている状況も十分に視野に入れておくべき局面です。
「5年ルール」「125%ルール」の落とし穴
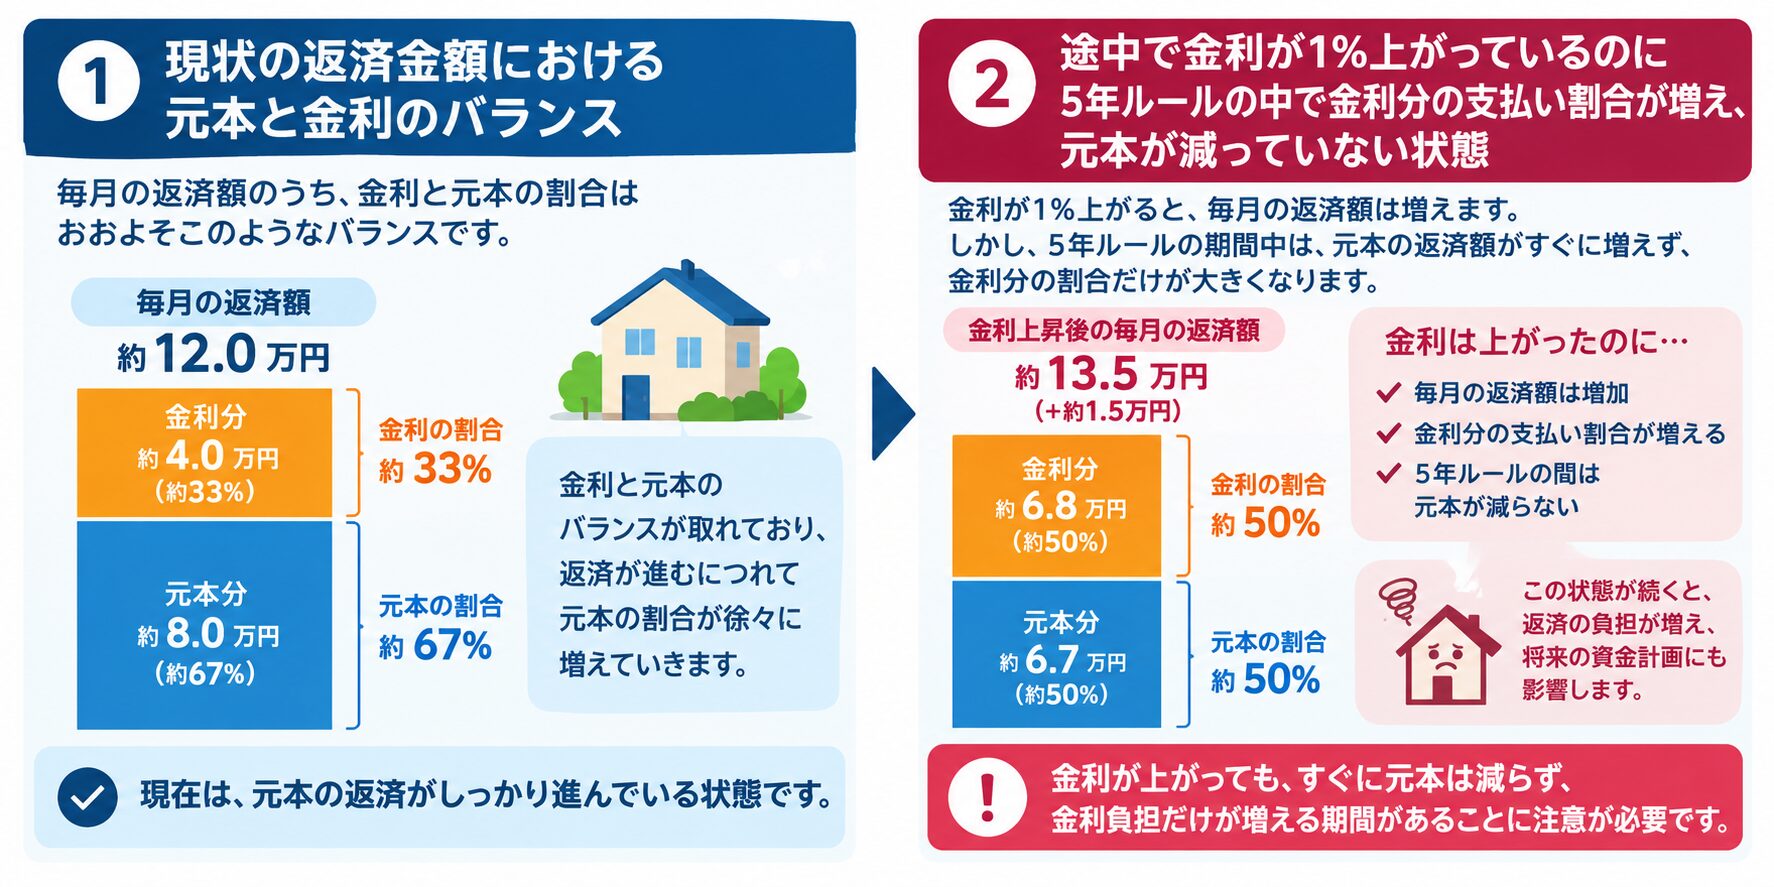
先ほど触れた「5年ごとに返済額が見直される」というルール、実はここに大きな落とし穴が潜んでいます。
金利が上昇しても、5年間は月々の返済額が変わらない。
一見すると家計にやさしい仕組みに見えますが、実態は違います。
返済額の内訳は「元金」と「利息」に分かれており、金利が上がった分、利息の割合が増え、元金を減らす分がその分だけ圧迫されるのです。
極端なケースでは、毎月返済しているにもかかわらず、元金がほとんど減っていない、という状態に陥ることもあります。
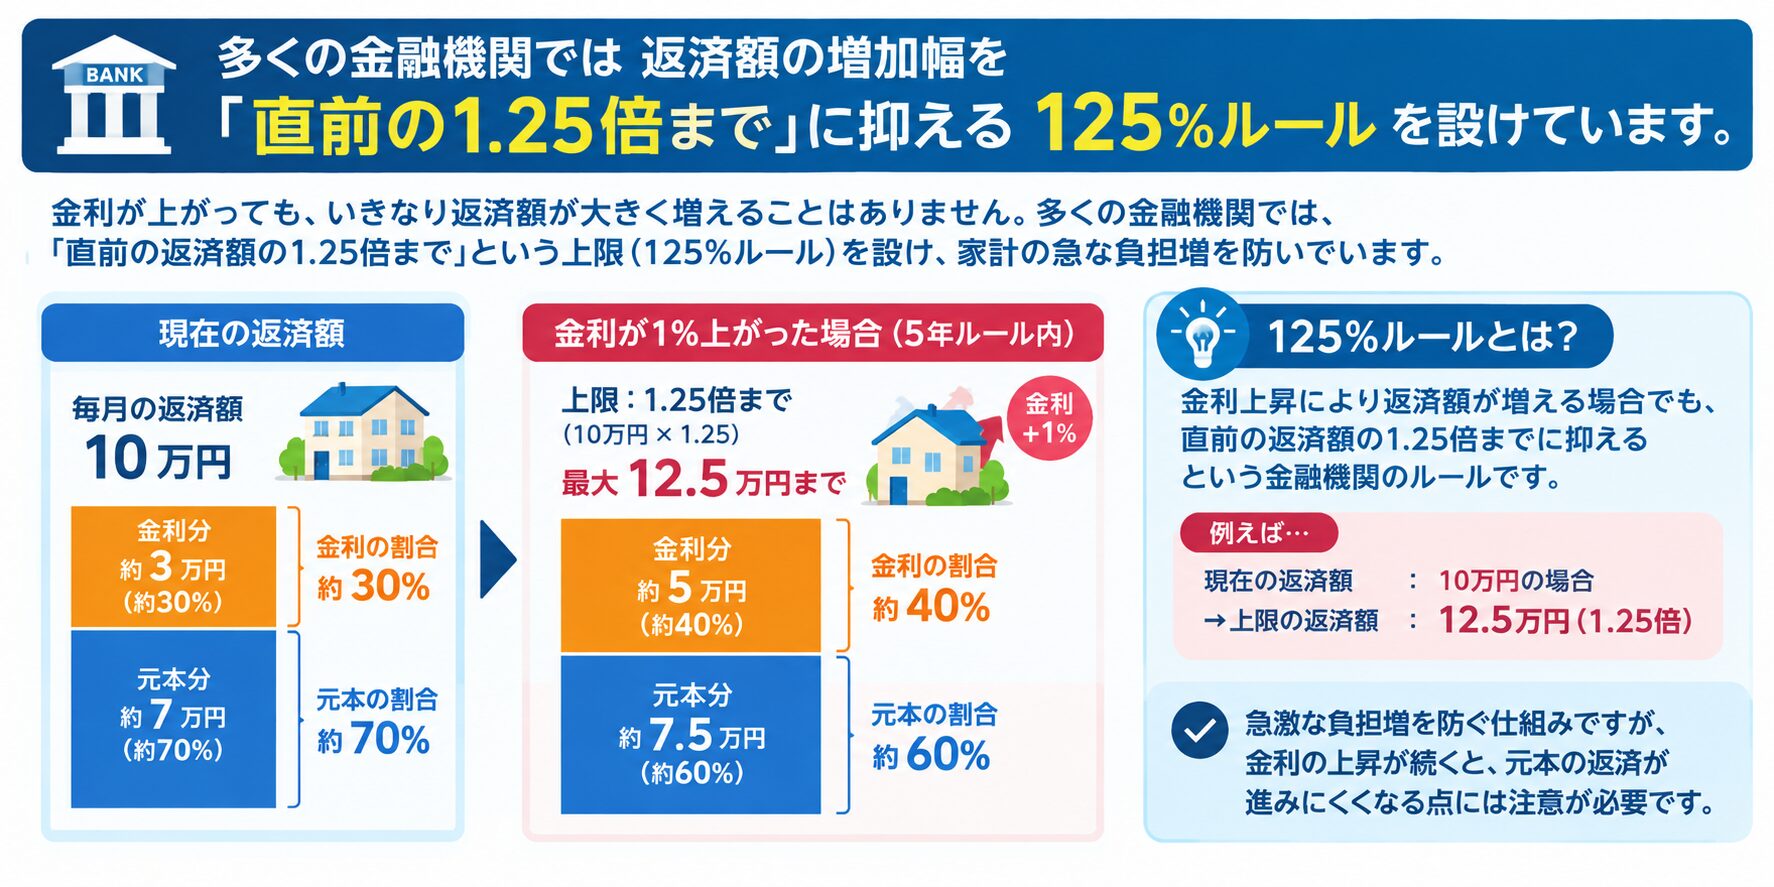
さらに、多くの金融機関では返済額の増加幅を「直前の1.25倍まで」に抑える125%ルールを設けています。
これも一見すると救済措置のように見えますが、増えるはずだった負担が消えてなくなるわけではありません。
単に先送りされているだけで、5年後、10年後にまとめて重くのしかかってくる可能性があるのです。
「今は変わらないから大丈夫」
ではなく、
「今は見えていないだけ」
という視点を持っておくことが、これからの資金計画には欠かせません。
住宅ローン返済が厳しくなる前に取るべき「2つの選択肢」
ここまでお伝えしてきた現実を踏まえて、多くのオーナー様が検討される選択肢は、大きく2つに分かれます。
それぞれの現実的なメリットとデメリットを、正直にお話しします。
選択肢①:固定金利への借り換え(ただし審査と金利差の壁あり)
真っ先に思い浮かぶのが、変動金利から固定金利への借り換えです。
将来の金利上昇リスクを遮断できるという点では、確かに有効な選択肢の一つです。
ただし、ここでお伝えしておかなければならない現実があります。
固定金利は変動金利に先行して上昇する傾向があり、今から借り換えをしても、すでに以前ほどの金利差メリットを得られないケースが増えています。
更に最近の固定金利はもうすでに3%を超え、4%に差し掛かる勢いです。
加えて、借り換えには改めて審査が必要です。
転職や収入の変化があった方、あるいは他に借入がある方は、以前より審査のハードルが上がっている可能性も否定できません。
金利の上昇に伴い、審査も厳しくなってきております。
更に、諸費用も数十万円単位でかかりますから、「借り換えれば安心」と単純に言い切れる状況ではなくなってきているのが実情です。
選択肢②:価格が高いうちに売却し、身軽になる(推奨)
もう一つの選択肢が、今の不動産価格が高い水準にあるうちに売却し、ローンという重荷そのものを手放すという方法です。
固定金利への借り換えが現実的ではなく、更に月々の支払いも増える可能性が高い現状、私がオーナー様にお勧めしたいのは、こちらの選択肢です。
理由はシンプルです。
今、多くのエリアで不動産価格は、購入時よりも高く売却できる「アンダーローン」の状態にある物件が少なくありません。
つまり、売却代金でローンの残債をきれいに完済し、さらに手元に資金が残る可能性がある、まさに今だからこそ取れる選択なのです。
これは「家を守りきれなかった」という後ろ向きな話ではありません。
むしろ逆です。
相場が崩れてから慌てて売却に動けば、残債を売却額が下回る「オーバーローン」に陥り、売るに売れない、身動きの取れない状態に追い込まれる。
そんな状態の方を、私は「ワンルームマンション投資」をされていた方を中心にこれまで何人も見てきました。
しかし、ここ数年内に不動産を購入された方を中心に、これからは実需物件においても同様の事例が発生する可能性が高いと思っています。
金利が上昇する
↓
不動産価格の下落圧力
↓
「建築費が上がるから不動産価格は下がらない!」の神話
↓
それは新築だけ
↓
不動産価格は変わらずとも金利上昇によりローンが組めない
↓
それでも売りたい物件は価格を下げてでも売る
↓
中古不動産価格が下がる
↓
売値が残債に近づいていく、残債を下回る
↓
売却の諸費用も含めると、売るには持ち出しが必要になるから価格が下げられない
↓
売れない、金利が上昇し家計を圧迫する
↓
満期になった際に「返し切れていない繰り延べ元金の一括返済」が起こる。
↓
お金がないのでここで二束三文で売ることになる。
が最悪のシナリオです。
市況を見定め、適切な価格を知り、信頼のできる不動産会社に相談する、それが遅くなればなるほど、選べる選択肢は限られてしまいます。
価格が高く、買い手が付きやすい「今」という時間を味方につけられるかどうか。
それが、数年後の家計の自由度を大きく左右します。
感情としてマイホームを手放したくないお気持ちは、痛いほどよく分かります。
それでも、金利上昇によって毎月の家計が圧迫され続け、貯蓄も精神的な余裕も削られていく状態が続いてしまっては、本末転倒です。
「守るべきもの」の優先順位を、一度冷静に見直してみませんか。
売却後の住まいは?安心できる賃貸の選び方
「では、売却した後はどこに住めばいいのか」
という点も、当然気になるところだと思います。
ここも少しネガティヴに聞こえるかもですが出来るだけ丁寧に書いてみます。
円安・インフレ局面は「無理して買わない」が正解
売却した後、すぐに次の家を購入すべきかどうかは、正直なところ、手元に残る頭金の額次第という部分が大きいです。
潤沢な自己資金を確保できるのであれば、次の購入を検討する余地は十分にあります。
頭金をたくさん入れ、借入を減らすことで金利上昇に備えることが出来るからです。
一方で、円安や物価上昇が続く今の局面で、無理をしてまた別の住宅ローンを組み、家計を固定化してしまうのは得策とは言えません。
今後、金利や物価がどう動くか読み切れない時代だからこそ、状況に応じて柔軟に住み替えられる「賃貸」という選択肢も、これからのライフスタイルには合っているかもしれません。
所有することにこだわらず、身軽さを確保しておく。
それ自体が、これからの時代における一つの資産防衛の形です。
信頼できる不動産会社・賃貸管理会社(ルームキューブ)を味方につける
「賃貸は何となくモラルやマナーがよくないイメージがある」
「賃貸は高齢になると借りにくいと聞くので不安」
というお声も、よくいただきます。
この不安は、決して的外れなものではありません。
私たちルームキューブは不動産の売買だけではなく、賃貸管理と賃貸仲介に重きを置いている会社です。
日々多くのオーナー様や入居希望者の方と向き合っています。
売却のご相談から、その後の住まい探しまで、一貫して伴走できることが、私たちの強みです。
「売って終わり」ではなく、「売った後、どこでどう暮らしていくか」まで含めてご提案できる。
これは、売買だけを扱う会社にはなかなか真似のできない部分だと自負しています。
住宅ローンへの不安、そして売却後の暮らしへの不安。
この両方を一人で抱え込む必要はありません。
売却ありきでお話を進めることはいたしませんので、まずは家計の状況を含めて、フラットに相談していただければと思います。
まずは今の家計と将来設計について、色々とお話しさせていただけませんか?
よくある質問(FAQ)
- Q. ローンの残債が正確にいくらあるか分かりません。それでも相談できますか。
もちろんです。
返済予定表やローンの契約書が手元になくても構いません。
おおよその借入時期や金額が分かれば、こちらで概算をお調べしながらお話を進めることができます。
まずは現状を一緒に整理するところから始めましょう。 - Q. 売却活動をしている間、住む場所はどうなりますか。
売却のタイミングと引っ越しのタイミングは、必ずしも同時である必要はありません。
買主様との契約条件によっては、売却後も一定期間住み続けられる「リースバック的な調整」ができる場合もあります。
ただ、これはあまりお勧めしません。(理由はいつか書きます。)また、賃貸にせよ、購入にせよ、次の引っ越し先が決まってから引き渡し時期を調整するなど、生活に無理のないスケジュールを一緒に組んでいくことも可能です。 - Q. 売却を決めていなくても相談していいのでしょうか。
はい、まったく問題ありません。
「売るべきかどうか、判断する材料が欲しい」という段階のご相談を、私たちは最も大切にしています。
査定額や市況を知った上で、やはり住み続ける、または賃貸に出すという結論になっても、それは十分に意味のある相談です。
金利の動きは、私たち一人ひとりがコントロールできるものではありません。
でも、その動きにどう備えるかは、今この瞬間から選ぶことができます。
返済が苦しくなってから動くのではなく、まだ選択肢が豊富にある「今」のうちに、一度立ち止まって考えてみてください。
▼今の家がいくらで売れるか、住宅ローンの残債を消せるかをまず確認したい方は
[無料査定依頼はこちら]
▼売却ありきではなく、家計全体を含めて相談したい方は
[不動産に関するご相談はこちら]
弊社では、宅地建物取引士、不動産コンサルティングマスターや、賃貸不動産経営管理士、行政書士、ファイナンシャルプランナーなどの有資格者が賃貸・売買問わず、お部屋探し・賃貸管理のお手伝いをさせていただきます。
| 【この記事を書いた人 ルームキューブ 代表取締役 榎本 敦史】 目利きを聞かせた不動産の購入、そして市場を捉えたより高値での不動産売却の実現を得意とする。売主の想いを繋ぎ、買主の想いを叶えることをモットーに、よりよい不動産売買仲介を心掛けている。また、賃貸経営やリノベーションを軸とした「売らせない」ための資産活用のご提案も得意としている。 【保有資格】 宅地建物取引士・公認不動産コンサルティングマスター・賃貸不動産経営管理士・賃貸住宅メンテナンス主任者など |
◆◆◆ルームキューブ賃貸管理センターでは、賃貸物件を所有のオーナー様からの賃貸管理・不動産投資、また、不動産売却、不動産購入、住宅ローンに関するご相談などをお待ちしております。
お気軽にお問い合わせくださいませ。◆◆◆
TEL:03-5806-3123
不動産ランキング
ランキングに参加しています。クリックで応援していただけると励みになります。
◆合わせて読みたい記事